
家居保險賠唔賠漏水?
保障範圍、不保事項及索償流程
屋企漏水究竟保險包唔包?答案係「睇邊類漏水、睇邊份保單」。一般家居綜合保險多數保突發意外漏水整壞嘅財物同第三者責任(漏到樓下要賠),但逐漸滲漏、缺乏保養、僭建同外牆就多數唔包。本指南拆解家居綜合保險 vs 火險/樓宇結構嘅分別、咩情況賠咩情況唔賠、索償流程,以及點解保險公司一定要公證行報告先肯賠。保障細節各間公司唔同,請以你自己份保單為準。
家居綜合保險 vs 火險 vs 樓宇保險
先搞清楚邊份保單保咩——好多人以為買咗火險就連漏水都包,其實係兩回事
家居綜合保險(家居財物 + 第三者責任)
一般市民買嘅「家居保」,主要保障屋企入面嘅財物(傢俬、電器、裝修)同第三者責任。漏水方面,多數保單會保因突發意外(例如水管突然爆裂)令屋企財物受損,以及因漏水波及樓下鄰居而要負嘅第三者責任賠償。
通常保障:突發漏水整壞屋企財物、漏水累到樓下要賠(第三者責任)、部分連臨時住宿費
注意:保障細節各間保險公司差好遠,一定要睇返自己保單嘅條款同不保事項。
火險(按揭通常要求)
供緊樓、按揭嗰份「火險」(Mortgage Fire Insurance)保嘅係樓宇結構本身(石屎、間隔、固定裝置),唔係你嘅活動財物。部分火險會保因爆水管等意外造成嘅結構性水損,但通常唔包你張梳化、部電視。
通常保障:樓宇結構因突發水損(如爆水管)嘅修復,視乎保單條款
注意:火險同家居綜合保險係兩樣嘢,唔好以為買咗火險就連屋企財物漏水都包。
樓宇/公用部分保險(法團)
大廈業主立案法團會為公用部分(外牆、天台、公用水管、升降機)買保險。如果漏水源頭係公用部分(例如外牆裂縫、公共水管爆裂),相關維修同責任通常由法團嗰份保險處理,唔關你個人保單事。
通常保障:公用部分(外牆、公共喉管、天台)漏水嘅維修及波及損失
注意:源頭係咪公用部分要靠專業檢測界定,分得清先知邊份保單負責。
一般家居保通常會賠咩漏水?
以下係市面家居綜合保險常見嘅保障方向,實際以你份保單條款為準
突發意外漏水整壞屋企財物
例如洗衣機喉管突然爆裂、來水喉一夜之間爆穿,整濕咗地板、傢俬、電器。呢類「突發、意外、不可預見」嘅水損,係大部分家居綜合保險嘅核心保障範圍。
第三者責任(漏水累到樓下)
你屋企漏水滲落樓下單位,整壞咗鄰居嘅天花同財物,鄰居向你追討。家居綜合保險嘅第三者責任部分通常會就你需要負嘅法律責任作賠償(有保額上限同自付額)。
臨時住宿/搬遷費用(部分保單)
如果漏水嚴重到屋企暫時冇得住,部分保單會包合理嘅臨時住宿費。呢項唔係必然,要睇你買嗰份有冇呢個保障項目。
咩漏水通常唔包(不保事項)?
呢啲係最常見嘅拒賠原因,明白咗就唔會「以為包,到頭來唔賠」
逐漸滲漏/日積月累嘅損壞
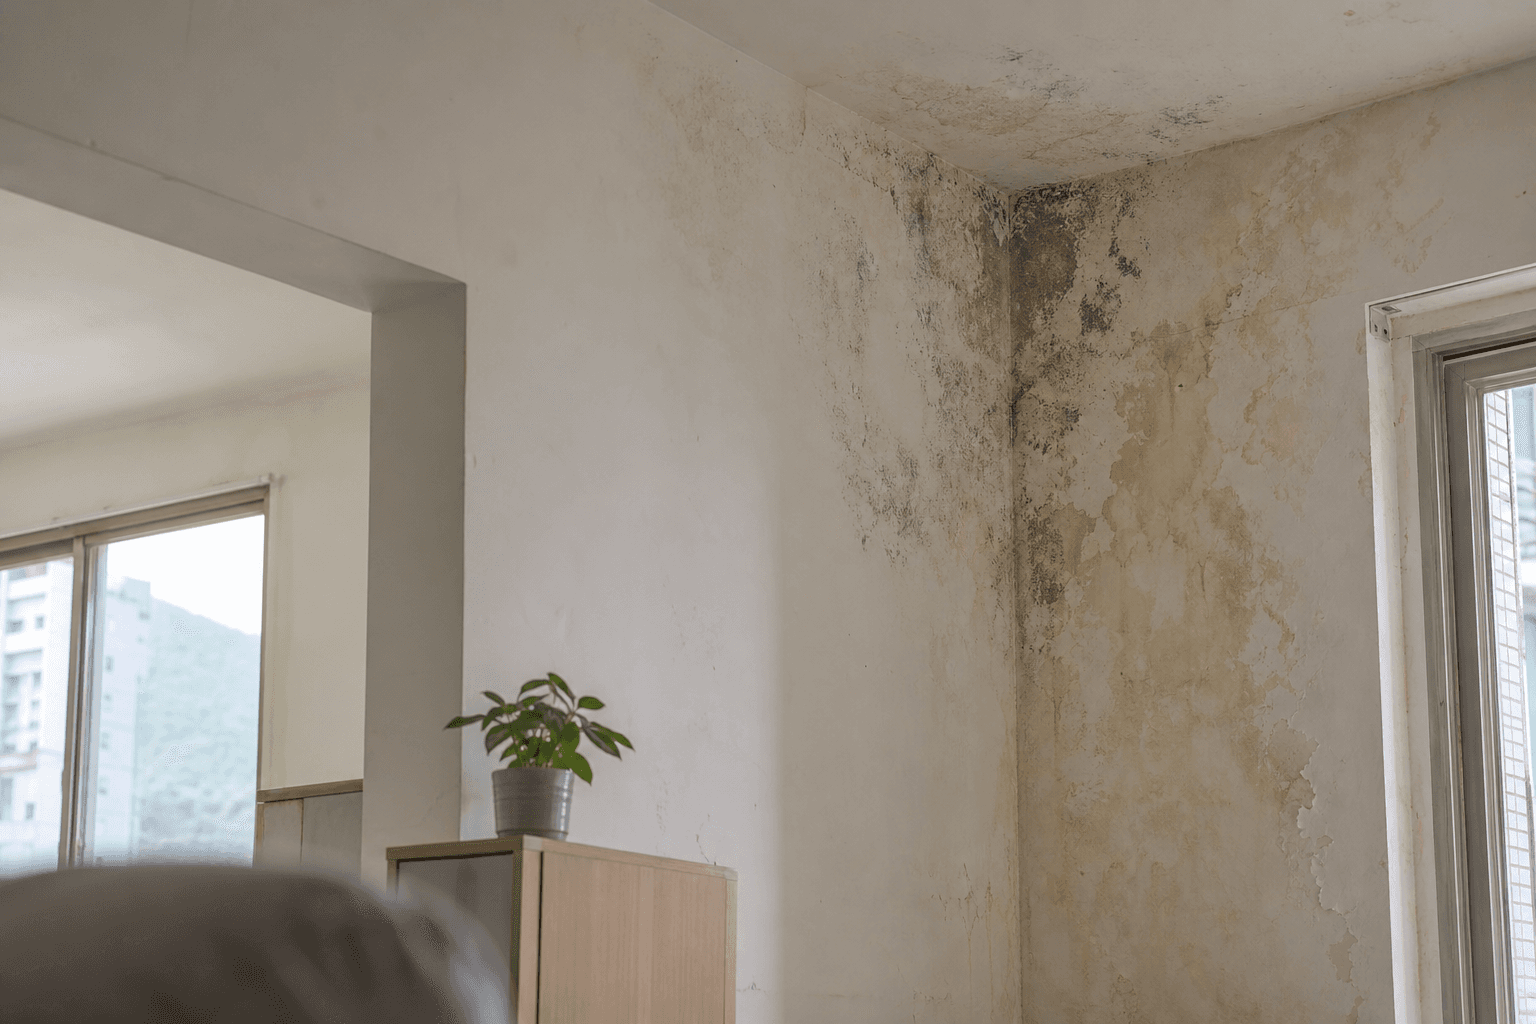
保險保嘅係「突發、意外」,唔保「逐漸、可預見」。如果係防水層慢慢老化、暗喉長期滲水,日積月累整壞牆身,多數會被當成磨損(wear and tear)而拒賠。
缺乏保養/維修不善
明知喉管老化、防水到期都唔修,最後出事,保險公司可以以「未有妥善保養」為由拒賠。定期維修同保留單據好重要。
僭建物相關漏水
僭建(如違例天台屋、改建露台)引致或波及嘅漏水損失,通常列明唔保。涉及僭建嘅個案,理賠難度高好多。
外牆/結構性老化滲水
外牆批盪老化、石屎剝落、結構裂縫引致嘅雨水滲入,多數屬樓宇結構或公用部分問題,唔係家居綜合保險保障財物嘅範圍。
以上屬一般保單常見嘅不保事項,每間保險公司嘅措辭同範圍都唔同,請睇返自己保單嘅 exclusions 條款。
常見漏水情況保障速查表
下表概括一般家居綜合保險嘅常見處理方向,僅供參考,最終以保單條款為準
| 漏水情況 | 家居財物 | 第三者責任 | 備註 |
|---|---|---|---|
| 水管突然爆裂整濕傢俬電器 | 通常包 | 不適用 | 屬突發意外財物損失 |
| 漏水滲落樓下整壞鄰居天花 | 不適用 | 通常包 | 第三者責任,有保額上限 |
| 防水層老化逐漸滲水 | 通常唔包 | 視乎情況 | 可能當磨損/保養不善 |
| 外牆裂縫雨水滲入 | 通常唔包 | 視乎情況 | 多屬樓宇結構/公用部分 |
| 僭建物引致漏水 | 多數除外 | 多數除外 | 保單一般列明不保 |
| 屋企暫時冇得住嘅住宿費 | 部分包 | 不適用 | 視乎有冇此項保障 |
「通常包/唔包」只係市場常見做法概括,唔代表任何一間保險公司嘅具體承保決定,個別個案以保險公司審批為準。
漏水索償流程 5 步
由發現漏水到攞到賠償,順住呢 5 步做,可以大大提高 claim 成功機會
即時止損兼影相紀錄
發現漏水先關水掣止損,然後即刻影曬相同影片——漏水位置、受損財物、水浸範圍全部影低。呢啲係日後 claim 嘅第一手證據,唔好急住執走或維修。
盡快通知保險公司
大部分保單要求喺指定時間內(例如 7 至 30 日)報案。打去保險公司或經紀開 claim file,攞報案編號,記低對方要求你提交嘅文件清單。
搵公證行做獨立評估報告
保險公司幾乎一定會要求一份獨立嘅漏水檢測/評估報告,確認漏水成因(係咪突發意外)同損失金額(quantum)。冇報告界定成因,好多 claim 就卡喺呢一步。
整理單據同損失清單
維修報價單、受損財物嘅購買單據或估值、臨時住宿收據全部留底,列一張清晰嘅損失清單,連同公證行報告一齊交。
跟進審批同自付額
保險公司或會派自己嘅公證行覆核。賠償會扣除保單列明嘅自付額(excess),並受保額上限約束。對賠償有爭議時,你份獨立公證行報告就係談判嘅籌碼。
點解索償一定要搵公證行?
家居保險理賠卡關,十居其九係因為冇一份界定漏水成因同金額嘅獨立報告。以下情況一定要搵專業漏水公證行
保險公司要書面證明漏水成因
點解要:保單只保「突發意外」漏水,拒保「逐漸滲漏」。成因屬邊一類,唔可以靠你自己口述,保險公司一定要一份獨立、有儀器數據支持嘅報告先肯落實理賠。
建議做:搵漏水公證行用儀器檢測,出具寫明成因(突發定逐漸)嘅報告,作為 claim 嘅關鍵文件。
要界定損失金額(quantum)
點解要:保險公司要知道實際損失值幾錢先計賠償。冇專業評估,自己報嘅數好易被質疑或壓低。
建議做:公證行報告連維修估算、財物損失評估,幫你建立合理嘅索償金額基礎。
漏到樓下要分清責任
點解要:第三者責任 claim 要先證明漏水源頭真係嚟自你單位。鄰居同保險公司都要客觀證據,唔係邊個惡邊個啱。
建議做:公證行用色水/儀器測試確認源頭,報告可同時用於理賠同同鄰居交涉。
源頭涉公用部分或鄰居單位
點解要:如果源頭其實係外牆、公共喉管或樓上單位,責任同保單就唔同。界定錯,可能搵錯人賠或自己份保單唔覆蓋。
建議做:由獨立公證行界定源頭屬個人、鄰居定公用部分,釐清係邊份保單負責。
關鍵作用:漏水公證行會用微波測試、紅外線熱成像、色水測試等方法界定漏水成因(突發定逐漸)同損失金額,呢兩樣正正係保險公司審批理賠最睇重嘅兩點。一份獨立報告,可以加快 claim、亦係賠償有爭議時嘅談判籌碼。